“4세대 실손보험 전환했다가 병원비 폭탄 맞는다?” 2026 1·2·3세대 vs 4세대 실손의료보험 갱신 보험료 비교와 비급여 할증(최대 300%) 손익분기점 갈아타기 판정표
📢 “보험료 반값으로 깎아준다고 해서 4세대로 갈아탔는데, 도수치료 한 번에 보험료가 3배 뛴다고요?”
매달 10만 원, 15만 원씩 빠져나가는 1세대, 2세대 실손보험 갱신 고지서를 보며 한숨 쉬어보신 적 있으시죠? 보험사 설계사들은 ‘4세대로 바꾸면 보험료가 반값으로 줄어든다’며 연일 갈아타기를 종용합니다. 하지만 달콤한 말만 믿고 덜컥 전환하셨다가는 나중에 허리 아파 정형외과 물리치료나 비급여 주사 몇 번 맞고 이듬해 보험료가 최대 300% 할증되는 역풍을 맞을 수 있습니다! 반대로 병원에 거의 안 가시는 건강한 분이라면 4세대 전환이 연간 100만 원 이상을 아끼는 신의 한 수가 됩니다. 내가 갈아타야 할지 말아야 할지, 손익분기점 판정표로 깔끔하게 정리해 드립니다.
🎧 바쁜 현대인을 위한 2분 AI 뉴럴 오디오 브리핑
고음질 AI 아나운서
※ 본 음성은 기사의 핵심 쟁점과 팩트만을 2분으로 압축 해설한 고음질 AI 오디오입니다.
“5년 전 가입한 실손보험 갱신 통지서를 열어봤더니 월 4만 원이던 보험료가 13만 원으로 3배 넘게 뛰었습니다. 보험사에서는 4세대로 전환하면 반값으로 깎아준다는데, 정말 갈아타도 괜찮을까요?”
최근 1세대(2009년 9월 이전) 및 2세대(2009년 10월~2017년 3월) 실손의료보험 가입자들의 가슴을 철렁하게 만드는 ‘갱신 보험료 폭탄’이 현실화되고 있습니다. 보험사들은 연일 “기본 보험료가 최대 50~70% 저렴하다”며 4세대 실손보험(2021년 7월 이후 출시)으로의 계약 전환을 적극 권유하고 있습니다.
🚨 [치명적 함정] 싸다고 덜컥 바꿨다간 비급여 할증 최대 300% 폭탄
4세대 실손보험은 겉보기엔 매력적이지만, ‘비급여 이용량에 따른 개별 보험료 차등제’라는 무서운 안전장치가 숨어 있습니다. 만약 허리 통증이나 관절염으로 도수치료, 체외충격파, 비급여 주사제를 몇 번만 맞아 연간 비급여 보험금을 300만 원 이상 수령하면, 이듬해 비급여 특약 보험료가 무려 300%(4배)까지 수직 상승합니다. 한 번 4세대로 전환하면 기존 1·2세대로 되돌아가는 것은 6개월 이내 무사고가 아니면 법적으로 불가능합니다.
그렇다면 비싼 보험료를 감수하고 옛날 실손을 지켜야 할까요, 아니면 지금이라도 4세대로 갈아타야 할까요? 세대별 보장 구조의 핵심 차이와 내 건강 상태에 따른 4세대 전환 손익분기점 갈아타기 판정 기준을 완벽히 정리해 드립니다.
1. 1·2세대 vs 4세대 실손보험: 보장 범위와 자기부담금의 극과 극 차이
실손보험은 가입 시기에 따라 1세대부터 4세대까지 나뉩니다. 세대가 올라갈수록 가입자의 ‘자기부담금’은 늘어나고 보장 조건은 까다로워지는 대신, 월 보험료는 저렴해집니다.
- 1세대 (구실손, ~2009.9): 자기부담금이 거의 0%에 가깝습니다. 입원 시 100% 보장되며 통원 시에도 5천 원만 공제됩니다. 도수치료, 한방병원, 영양주사까지 무제한 청구가 가능해 ‘황금 실손’이라 불리지만, 손해율 폭증으로 갱신 때마다 30~50%씩 보험료가 치솟아 50~60대 가입자는 월 15~30만 원에 육박합니다.
- 2세대 (표준화 실손, 2009.10~2017.3): 자기부담금 10~20%가 도입되었습니다. 1세대보다는 덜하지만 여전히 보장 범위가 넓어 갱신 보험료 부담이 매년 15~20%씩 가파르게 상승합니다.
- 4세대 (착한 실손 2탄, 2021.7~): 급여 항목(자기부담 20%)과 비급여 항목(자기부담 30%)이 완전히 분리되었습니다. 통원 회당 최소 자기부담금이 급여 1~2만 원, 비급여 3만 원으로 대폭 높아졌으며, 도수치료는 10회마다 치료 효과 입증 서류를 내야만 최대 50회까지 보장됩니다.
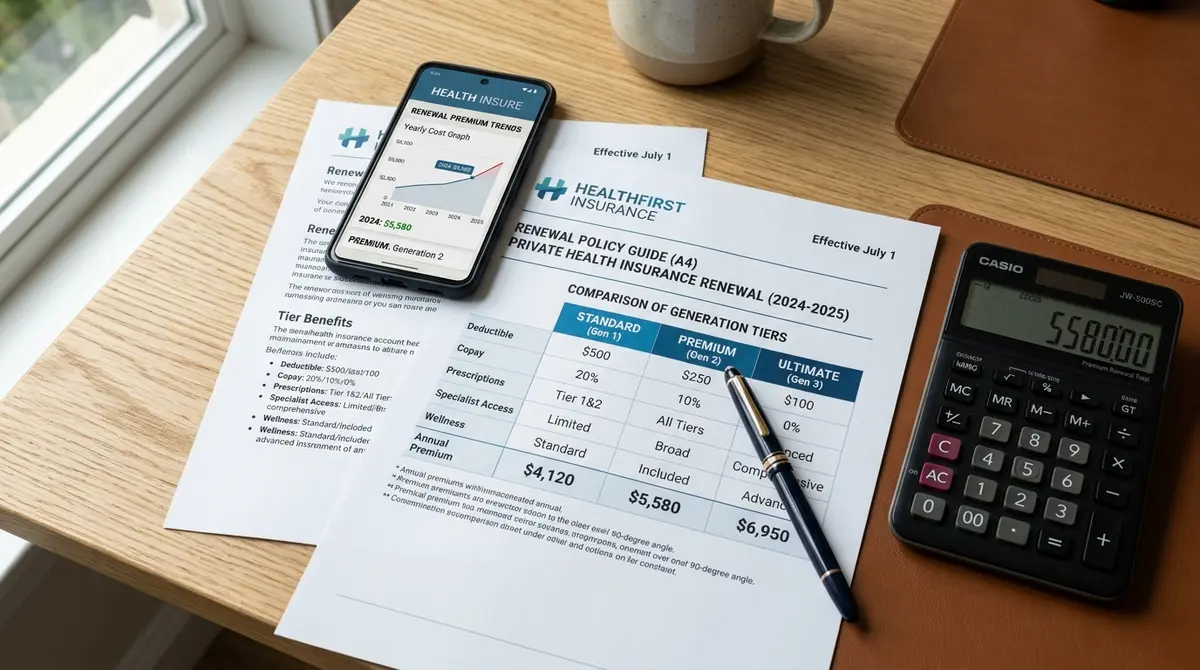
2. 4세대 핵심 뇌관: 비급여 이용량에 따른 5단계 보험료 차등제
4세대 실손의 가장 큰 특징은 병원에 안 가는 사람에겐 보험료를 깎아주고, 비급여를 많이 쓰는 사람에겐 가혹한 할증을 매기는 ‘수익자 부담 원칙’입니다.
📊 4세대 실손 비급여 지급 보험금별 5단계 할증 기준표
1구간 (무지급): 직전 1년간 비급여 보험금을 단 1원도 청구하지 않은 경우 ➔ 다음 해 비급여 보험료 약 5% 할인
2구간 (100만 원 미만): 연간 비급여 청구액이 0원 초과 ~ 100만 원 미만인 경우 ➔ 할인도 할증도 없이 기존 보험료 유지
3구간 (100만 ~ 150만 원): 도수치료 서너 번 등으로 100만 원 이상 수령 시 ➔ 비급여 특약 보험료 100%(2배) 할증
4구간 (150만 ~ 300만 원): 정밀 비급여 MRI나 비급여 주사 등 집중 치료 시 ➔ 비급여 특약 보험료 200%(3배) 할증
5구간 (300만 원 이상): 중증 비급여 수술이나 장기 도수치료 수령 시 ➔ 비급여 특약 보험료 최고 한도인 300%(4배) 폭탄 할증
3. 4세대 전환 손익분기점: 유지해야 할 사람 vs 갈아타야 할 사람
무조건적인 전환도, 무조건적인 유지도 정답이 아닙니다. 아래 2가지 명확한 기준을 대조해 결단을 내려야 합니다.
✅ [전환 추천] 4세대로 즉시 갈아타야 이득인 경우
- 1년에 병원을 감기나 백신 접종 외에 거의 가지 않는 건강한 20~40대.
- 기존 1·2세대 실손 보험료가 10~15만 원을 넘어 매달 납입하기에 가계 경제적 부담이 한계에 달한 경우 (해지하는 것보다는 4세대로 낮춰 유지하는 것이 백배 유리함).
- 도수치료, 영양주사 등 비급여 치료를 선호하지 않고 국민건강보험 급여 진료 위주로 이용하는 알뜰 소비자.
⛔ [유지 권고] 1·2세대 실손을 목숨 걸고 지켜야 하는 경우
- 디스크, 오십견, 관절염 등으로 도수치료나 체외충격파를 정기적으로 받는 환자.
- 암, 심뇌혈관질환, 희귀난치병 등 고가의 비급여 항암제나 첨단 비급여 치료가 예상되는 50~70대 고령자 (4세대는 비급여 자기부담 30%에 할증까지 붙어 실질 치료비 부담이 눈덩이처럼 불어남).
- 현재 지불하는 보험료를 감당할 수 있는 충분한 소득 여력이 있는 1세대 100% 보장 가입자.
📊 실손보험 1세대부터 4세대까지 세대별 핵심 비교표
🔗 공인 보험 비교 및 금융당국 소비자 포털 바로가기
내 실손보험 가입 내역 및 4세대 전환 시 보험료 비교 견적은 아래 공인 금융 포털에서 확인하실 수 있습니다:
📌 코답노트 생활금융·보험 함께 읽으면 좋은 글
전환 철회 기간(통상 6개월 이내 무사고 시)이 지나면 과거의 1·2·3세대 실손으로 되돌아가는 것은 법적으로 불가능합니다! 따라서 전환 전 나의 과거 2년간 비급여 진료비 지출 내역을 반드시 꼼꼼히 점검하셔야 합니다.