“상가주택 팔았더니 양도세 2억 폭탄?” 2026 주택 면적에 따른 1세대 1주택 비과세 판정 기준과 용도변경 절세 가이드
AUDIO GUIDE
🎧 바쁜 현대인을 위한 2분 AI 뉴럴 오디오 브리핑
🎧 바쁜 현대인을 위한 2분 AI 뉴럴 오디오 브리핑
고음질 AI 아나운서
※ 본 음성은 기사의 핵심 쟁점과 팩트만을 2분으로 압축 해설한 고음질 AI 오디오입니다.
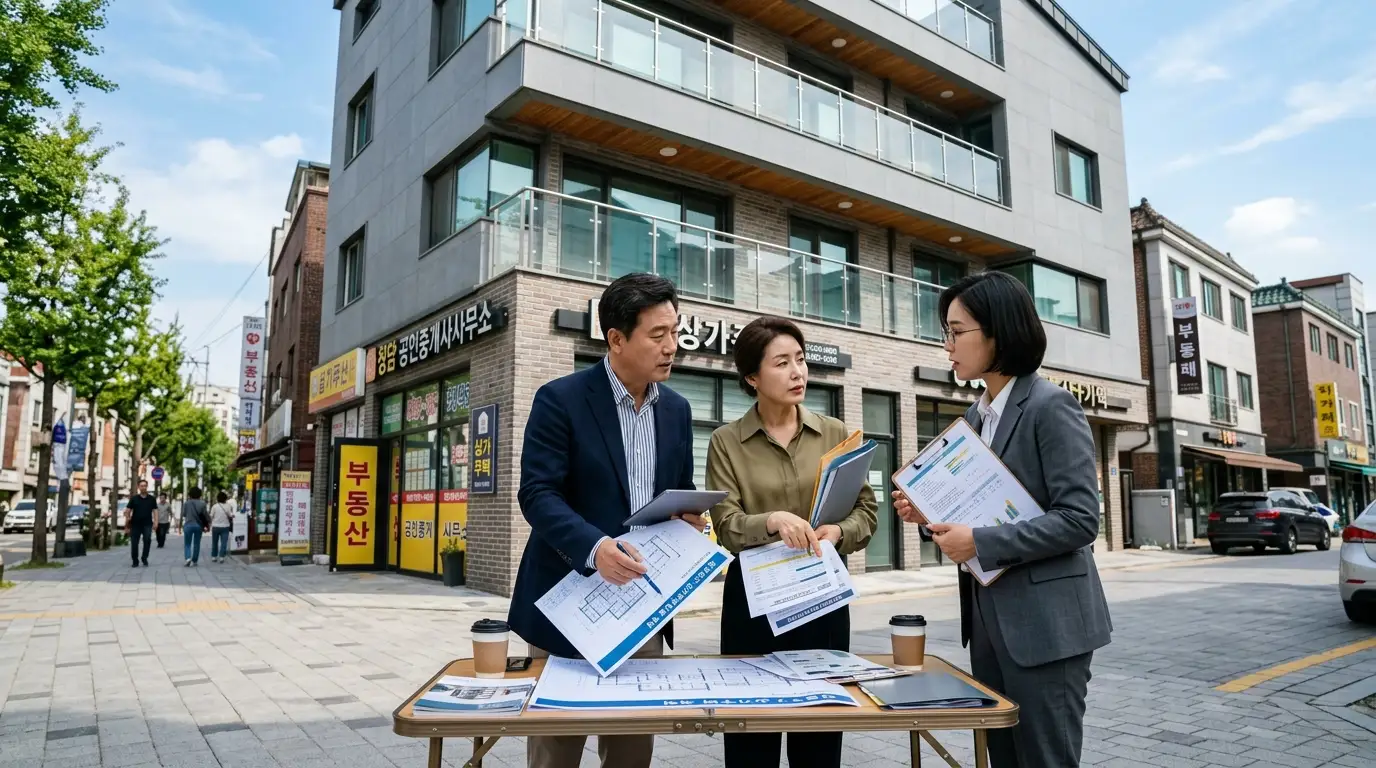
“1층 상가에서 나오는 월세로 생활하며 2·3층에 20년 넘게 살던 상가주택을 20억 원에 팔았는데, 양도세만 2억 3천만 원이 나왔습니다. 1주택자인데 왜 이렇게 세금이 많이 나오나요?” 은퇴 후 노후 자금을 위해 평생 일군 상가주택을 매도한 어르신들이 세무서에서 통곡하시는 이유입니다. 과거에는 주택 면적이 상가 면적보다 조금만 더 크면 건물 전체를 1주택으로 보아 비과세해 주었지만, 세법 개정으로 12억 원 초과 고가 겸용주택은 주택과 상가를 엄격히 쪼개어 상가 부분에 무거운 양도세율을 부과하기 때문입니다. 2026년 최신 상가주택 양도세 산정 공식과 매도 전 반드시 챙겨야 할 용도변경 3대 절세 비결을 알기 쉽게 풀어드립니다.
1. 상가주택(겸용주택) 1세대 1주택 비과세 판정 기준 (12억 원 기준)
양도 당시 실거래가액이 12억 원 이하인지, 12억 원을 초과하는지에 따라 세금 계산 방식이 완전히 달라집니다:
| 매매 실거래가 | 면적 비율 (주택 vs 상가) | 양도소득세 과세 방식 | 비고 |
|---|---|---|---|
| 실거래가 12억 원 이하 (일반 겸용주택) |
주택 면적 > 상가 면적 | 건물 전체를 ‘주택’으로 보아 100% 비과세 | 양도세 0원 |
| 주택 면적 ≤ 상가 면적 | 주택만 비과세, 상가 부분은 일반 과세 | 상가 양도차익 과세 | |
| 실거래가 12억 원 초과 (고가 겸용주택) |
면적 비율과 무관! | 주택 부분만 12억 초과분 비과세, 상가 부분은 전액 무조건 일반 과세! |
상가는 장기보유특별공제 최대 30%만 적용 |
2. 상가 부분 과세가 치명적인 이유 — 장기보유특별공제 차이
12억 초과 상가주택에서 상가 부분이 분리 과세되면 세금이 폭등하는 이유는 ‘장기보유특별공제율(장특공제)’의 극단적인 격차 때문입니다:
- 🏠 1세대 1주택 부분: 보유 40% + 거주 40% = 최대 80% 공제 적용 ➔ 양도차익이 커도 세금이 대폭 감면됨.
- 🏪 상가(근린생활시설) 부분: 15년 이상 보유해도 최대 30% 일반 공제만 적용 ➔ 거주 공제(40%) 혜택이 완전히 박탈됨.
- 💥 결과: 같은 건물 안에서도 상가 부분의 양도차익은 70%가 고스란히 과세표준으로 잡혀 수천만~수억 원의 양도세가 부과됩니다.
3. 양도세 1억 이상 줄이는 실전 비법 — 매도 전 ‘주택 용도변경’
이 문제를 해결하기 위해 베테랑 부동산 자산가들이 사용하는 핵심 카드가 바로 ‘매매 계약 전 상가의 주택 용도변경’입니다:
-
매매계약 체결 전 1층 상가를 주택(원룸·주거시설)으로 용도변경:
매도일(잔금일) 현재 건물 전체가 사실상 ‘주택’으로만 사용되고 있다면, 상가 부분이 사라지고 건물 전체가 1세대 1주택 비과세(12억 공제 및 최대 80% 장특공제) 대상이 됩니다. -
매수인의 요구로 근생으로 변경해 주는 특약 주의:
매수인이 대출(주택담보대출 규제 회피)을 위해 “잔금 전까지 상가로 용도변경해 달라”고 요구하는 경우가 많습니다. 기재부 예규에 따라 매매계약일 당시 주택이었더라도 잔금일 현재 상가라면 ‘상가’로 보아 양도세가 중과되므로 반드시 세무 전문가와 특약 문구를 상의해야 합니다. -
실제 주거용 사실상 사용 여부 입증 사진 및 전입세대열람원 준비:
공부상(건축물대장상) 용도뿐만 아니라 세무서는 싱크대, 보일러, 침구류 등 실제 주거용으로 사용했는지를 현장 실사하므로 내부 사진을 확보해 두어야 합니다.
📌 함께 읽으면 부동산 양도세 아끼는 필수 절세 가이드:
⚖️ 부동산 세무 정보 및 법적 면책 고지 (Real Estate Tax Disclaimer)
본 기사에서 제공하는 상가주택(겸용주택) 양도소득세 비과세 기준 및 용도변경 절세 방안은 소득세법 및 조세심판원 판례를 바탕으로 작성되었습니다. 상가 면적 산정 시 지하 대피소, 계단실 등 공용면적의 안분 기준과 실제 용도변경 시 지자체 정화조 용량 및 주차장 설치 조례에 따라 인허가 조건이 달라질 수 있으므로 계약 체결 전 반드시 관할 구청 건축과 및 전문 세무사의 사전 검토를 거치시기 바랍니다.
본 기사에서 제공하는 상가주택(겸용주택) 양도소득세 비과세 기준 및 용도변경 절세 방안은 소득세법 및 조세심판원 판례를 바탕으로 작성되었습니다. 상가 면적 산정 시 지하 대피소, 계단실 등 공용면적의 안분 기준과 실제 용도변경 시 지자체 정화조 용량 및 주차장 설치 조례에 따라 인허가 조건이 달라질 수 있으므로 계약 체결 전 반드시 관할 구청 건축과 및 전문 세무사의 사전 검토를 거치시기 바랍니다.
📢 실시간 독자 팩트 투표: 이 정책에 대해 어떻게 생각하십니까?
🔥 4060 실시간 인기 팩트체크 검색어
🏛️ [팩트체크 공인 출처 고지] 본 기사는 대한민국 국회 의안정보시스템, 보건복지부, 국민건강보험공단, 국세청 및 경찰청 공공저작물(공공누리 제1유형: 출처표시) 공공데이터를 기반으로 사실관계를 엄정 검증하여 작성되었습니다.